
29. září 2026
Je mi líto, ale za rating si nic nekoupíme
Mám upřímnou radost z toho, že Standard&Poors zlepšily ratingový výhled České republiky na pozitivní při zachování úrovně AA-/AA. Je to skvělá zpráva. Jenom si tedy za tohle hodnocení nic nekoupíme.
Hlavně se doslova vnucuje trochu smutná otázka. Získali jsme tento bodík navíc díky tomu, že jsme tak úžasně dobří, nebo kvůli tomu, že ostatní jsou tak děsivě špatní?
Opravdu se necítím být zmocněná k tomu, abych nějak interpretovala kroky významné světové ratingové agentury. Pokud budou chtít, jistě k tomu řeknou samotní představitelé S&P něco navíc nad rámec obecných frází, které doprovodily poslední změny v hodnocení. Ale každopádně bych odložila nějaké jásání a oslavy a celkově radostnou náladu. Hádka předchozí a aktuální vlády o míru zásluh na onom mírném zlepšení pohledu jedné agentury na vládní dluh je proto… Řekněme, že trochu směšná.
Proč? Protože takové nebo onaké hodnocení (jakkoliv od renomované agentury) je sice fajn, ale pro nás je důležitější hlas skutečných trhů.
Při vší úctě k S&P, tato agentura nám nepůjčí ani korunu. Náš dluh financují reální investoři, kteří navzdory tomu, že se můžeme chlubit pozitivním výhledem, chtějí za svoje peníze stále vyšší úrok. Naše vládní dluhopisy se usadily, zdá se, že dosti pevně, nad pěti procenty požadovaného úroku, Poslední aukce to ukázaly naprosto jasně. Před tím neutečeme. Za desetiletý a jedenáctiletý dluh nyní platíme zhruba 5,16 procenta ročně. To znamená z jedné miliardy nějakých 51 milionů za rok. Jelikož těch miliard dlužíme teď právě aktuálně asi tak zhruba 3 800, tak to není úplně levné. Naštěstí jsme si významnou část půjčovali za daleko menší peníze, ale jestli se poměry nějak zázračně nezlepší, tak stačí počkat pár let a těch 5+ procenta se stane průměrným nákladem českého dluhu.
Jasně. Dá se na to dívat také optimisticky. Můžeme si říct, že jiní jsou na tom stejně špatně, mnozí i hůře než my. Můžeme se smát Slovensku, že jeho rating je daleko horší, můžeme se smát Belgii nebo Itálii, že jejích dluh v poměru k HDP je na dvojnásobku a kousek našeho. Jistě. To můžeme dělat a budeme mít i pravdu. Slovensko má skutečně mizerný rating. A Belgie s Itálií ve vztahu k HDP mají opravdu strašně vysoký dluh, výrazně vyšší než my.
Ale no a? Koupíme si něco za pěkný rating?
Ani sirky.
Slovensko, Belgie i Itálie si půjčují za výrazně menší peníze než my (naprosto zjednodušeně o procentní bod, jakkoliv to je hodně zjednodušené). Jistě. Je to primárně díky euru, přičemž investoři to berou tak, že Itálie si půjčuje za sazbu Německa plus nějakou rizikovou přirážku, která ale počítá s tím, že země eurozóny si za svoje závazky navzájem ručí (což je díky příslušnému fondu v podstatě pravda). To znamená, že nakonec cenu ovlivňuje finální (nejlepší) ručitel. Takže v důsledku (a pravda čistě teoreticky) Německo.
Takže je opravdu pěkné, že nám S&P tak fandí.
Děkujeme, ale je to jedno.
Nebo ne tak úplně jedno, je to fajn a bez dobrého ratingu bychom platili pět procent už dávno. To je asi fakt. Jenže: Co to mění na věci? Přesněji: Co to mění na tom, že ročně platíme přes 100 miliard za obsluhu dluhu a budeme v nějaké asi nepříliš vzdálené budoucnosti těch miliard platit 200? Mám silný pocit, že nic.
Ještě si dovolím dvě poznámky.
27. listopadu 2001 měly dluhopisy společnosti Enron u agentury S&P rating BBB-, tedy byly označeny jako slušný investiční papír. Datum krachu Enronu je 28 listopadu 2001.
10. září 2008, tedy pět dní před zhroucením Lehman Brothers, což je, pokud se nemýlím, stále ještě největší finanční krach v dějinách, měly dluhopisy této banky u S&P v podstatě nejlepší investiční rating A.
Asi tolik k problematice ratingu.
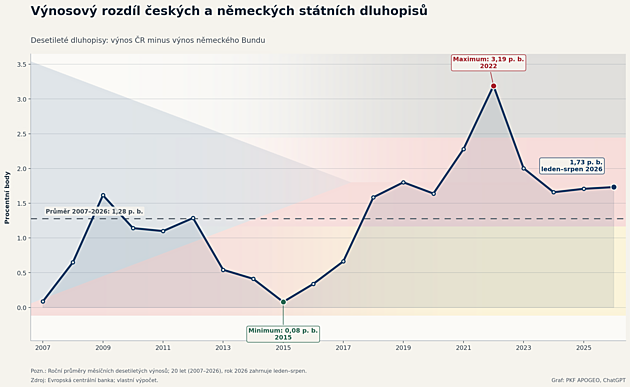
A druhá poznámka. Leckdo říká, že se prostě vezeme na vlně špatné nálady trhů a vysoké poptávky soukromých i veřejných dlužníků po nových penězích. Že náš spread (výnosový rozdíl) vůči německým desetiletým papírům se v poslední době dokonce zmenšuje (je něco mezi 170 a 180 bazickými body), čili že nedůvěra trhu k německým bondům se zvětšuje rychleji než k českým bondům.
Je to zajímavá myšlenka.
Když bychom vzali jako relevantních posledních dvacet let (viz graf), tak byly historicky také doby, kdy byl tento rozdíl pouhých sedm nebo osm bazických bodů a v jednotlivých aukcích dokonce záporný, tedy že si Česká republika půjčovala levněji než Německo. Viz polovina minulého desetiletí. Čím byla ta doba speciální? Samozřejmě kurzovým závazkem ČNB. Ale vedle něj také velmi nízkými schodky či dokonce přebytky českého rozpočtu, deklarovaným plánem na další ozdravování veřejných financí a nízkou inflací na koruně. Pak se ale od roku 2016 začala utrhávat inflace z řetězu, s tou rozpočtovou kázní to bylo jednou tak a jindy onak, to a pár dalších důvodů vedlo k rychlému růstu rozdílu. Extrémní rozpočtové problémy v pandemickém a postpandemickém období pak poslaly cenu českého dluhu až více než 300 bazických bodů (alias tři procentní body!) nad dluh německý (roky 2021 a 2022).
Kdybychom hledali ve starších případech než dvacet let, tak rok 2006 přinesl dokonce ještě nižší průměrný spread než rok 2015, takže ten, kdo všechno hodí na kurzový závazek, prostě nemá pravdu – šlo to i bez něj.
Pokud bychom nyní měli vyrovnané či dokonce přebytkové rozpočty, umožnilo by to držet i přes externí šoky národní bance inflaci kolem jednoho procenta. Spread vůči Německu by byl minimální a vzhledem k jisté mírné, nicméně důležité nedůvěře trhů vůči euru, by mohl být i záporný.
Věta: „Ale držíme se lépe než Německo“ je tedy pouhá výmluva. Nic jiného.
Protože za tu větu si koupíme přesně tolik, co za skvělý rating. Nic.
Eva Kislingerová
Jsme na okraji ekonomického útesu?
Hledíme z okraje útesu bohatství do hlubiny chudoby? Hrozí nám pád, který otřese jistotami a vymaže desítky let růstu? Řeč není jenom o Česku, hovoříme tady o vyspělých zemích a vlastně o celém světě.
Eva Kislingerová
Poslanci zase neodolali touze zlepšovat něco, co funguje
Vypadá to velmi logicky, jasně a správně. Taxikáři by měli skládat zkoušky z místopisu a češtiny. Cestu k tomu otevřeli před několika dny poslanci novelou silničního zákona. Ta umožní municipalitám vydávat příslušné vyhlášky.
Eva Kislingerová
Mnozí chtějí být Singapur. Ale vědí, co to znamená?
Před pár dny prošla médii zpráva, že singapurský premiér dostane přidáno. Jeho nový plat bude v přepočtu téměř 60 milionů korun ročně. Prošla jsem si diskuse v několika médiích na toto téma. Bylo to velmi zábavné.
Eva Kislingerová
Bude benzín za stopade?
Tankování pohonných hmot se pomalu stává pro mnoho lidí otázkou cesty do banky pro úvěr a teprve pak cesty na pumpu. Jasně, přeháním. Ale faktem je, že ta cenová křivka je z hlediska motoristů černá můra.
Eva Kislingerová
Šlápněte na brzdu, prosím…
Investoři po delší době, zjednodušeně po třech letech, chtějí za nové české vládní dluhopisy se splatností deset a více let roční úrok nad pět procent. Z hlediska tohoto okamžiku to není zemětřesení nebo záplavová vlna.
| Další články autora |
Zemřel Jiří Štěpnička. Hrál v Národním i Gottwalda, namluvil Forda či Douglase

11. října 2026, aktualizováno
13:24
Filmový a divadelní herec Jiří Štěpnička zemřel ve věku 79 let. Dlouholetý člen Národního divadla...
Sloní zadek není diagnóza. Proč s ním můžete chodit a vůbec netušit, že ho máte?
6. října 2026, aktualizováno
8. 10.
20:05
Není to diagnóza postavy ani módní trend. Sloní zadek je poněkud nelichotivé označení pro situaci,...
Volby 2026 skončily, začíná sčítání hlasů. Kde sledovat výsledky online a kdy budou známé?
10. října 2026 14:15
Volební místnosti se v sobotu 10. října ve 14 hodin uzavřely. Komunální a senátní volby 2026...
„Pokutu jsem moc neřešil.“ Muž včera vylezl na Liblice, dole čekali policisté a hasiči
14. října 2026 12:01, aktualizováno
16:59
Nejvyšší stavba v Česku ještě stojí, ale už zhasla. Zatímco se Liblice připravují na demolici,...
Výsledky voleb v Praze: Hnutí STAN vyhrálo volby do pražského magistrátu. Senátory čeká 2. kolo
11. října 2026 9:40, aktualizováno
18:22
Volební místnosti se v sobotu po 14. hodině uzavřely. Pražané tak rozhodli o budoucím vedení...
Vrchní soud projedná odvolání rappera Hard Rica a dalších v kauze loupeže

15. října 2026, aktualizováno
Před olomouckým vrchním soudem dnes stane čtyřčlenná skupina obžalovaná z brutální loupeže a...
Koalici v Nymburce vytvoří čtyři uskupení, finální dohodu chtějí v pondělí
14. října 2026 22:27, aktualizováno
22:27
Budoucí koalici v Nymburce vytvoří Starostové s nymburskými demokraty, Rebelky pro Váš Nymburk, TOP...
Koalici v Nymburce vytvoří čtyři uskupení, finální dohodu chtějí v pondělí
14. října 2026 22:27, aktualizováno
22:27
Budoucí koalici v Nymburce vytvoří Starostové s nymburskými demokraty, Rebelky pro Váš Nymburk, TOP...
Od K-popu po matchu. Westfield Days propojí světy současné popkultury
15. října 2026
Komerční sdělení Co mají společného K-pop, gaming, beauty trendy, matcha, stavebnice LEGO nebo karaoke? Všechny se...

- Počet článků 168
- Celková karma 29,95
- Průměrná čtenost 1423x
Profesorka ekonomie a vysokoškolská pedagožka dříve na Vysoké škole ekonomické v Praze, na Jihočeské univerzitě v Českých Budějovicích a nyní na Vysoké škole technické a ekonomické v Českých Budějovicích (VŠTE). V letech 2014 až 2018 členka Zastupitelstva hlavního města Prahy a radní pro finance a rozpočet. Napsala jsem sama nebo s kolegy docela dost knih, třeba Manažerské finance, Podniková ekonomika, Úvod do podnikového hospodářství, Cirkulární ekonomika I až III, Podnik v časech krize a další. A samozřejmě publikovala mnoho článků v domácích i zahraničních časopisech o finančním řízení podniků, sanacích, insolvencích, rozhodovacích procesech a o makroekonomickém vývoji.



















 navigator.share({url: 'https://moje.zpravy.cz?link=https%3a%2f%2fblog.idnes.cz%2fkislingerova%2fBg26090947&si=https%3a%2f%2f1gr.cz%2ffotky%2fblogy%2f24%2f05%2f42867%2forg%2fBf830412.jpeg&st=Je+mi+l%c3%adto%2c+ale+za+rating+si+nic+nekoup%c3%adme&hash=e490ec141098ea44bee827aa5c8a286c2483374b', title: document.title }); else prompt('Adresa ke zkopírování a nasdílení:', 'https://moje.zpravy.cz?link=https%3a%2f%2fblog.idnes.cz%2fkislingerova%2fBg26090947&si=https%3a%2f%2f1gr.cz%2ffotky%2fblogy%2f24%2f05%2f42867%2forg%2fBf830412.jpeg&st=Je+mi+l%c3%adto%2c+ale+za+rating+si+nic+nekoup%c3%adme&hash=e490ec141098ea44bee827aa5c8a286c2483374b'); return false)